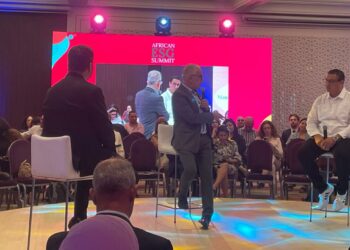
Pour un exportateur africain, la question ESG ne s’arrête plus à la conformité. Il peut désormais conditionner l’accès au marché, peser dans l’analyse d’un banquier et, au bout de la chaîne, décider de la capacité de l’entreprise à financer sa transformation. C’est tout le fil conducteur du panel “De l’ESG à la bancabilité: comment financer la transformation des exportateurs africains ?”, organisé lors de la 4e édition de l’African ESG Summit, jeudi 8 octobre à Tunis.
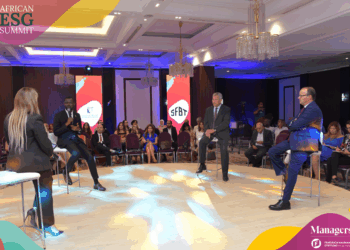
Meriam Ben Boubaker, vice-présidente de l’International CFO Alliance et modératrice de la rencontre, plante d’emblée le décor. “Il faut investir. Pour investir, il faut de l’argent. L’argent existe, mais il ne va pas aux entreprises qui ne savent pas prouver ce qu’elles sont en train de faire”, déclare-t-elle. Le panel est justement construit comme une chaîne :; Gérard Sié Kambiré apporte le regard sur le risque, Salma Frioui celui de la norme et de la preuve, Habib Karaouli celui du banquier et Riadh Naouar celui de l’institution de développement. Avec une question simple en toile de fond, quel maillon ne doit surtout pas lâcher pour que l’argent arrive jusqu’aux entreprises ?
D’après Gérard Sié Kambiré, Managing Partner ESG, Sustainable Finance & Climate Risk Expert, le premier verrou se trouve dans la gestion des risques climatiques. “Avant, on considérait la mesure du risque sur la base des données historiques. Mais aujourd’hui, au regard du changement climatique, on demande aux entreprises d’intégrer dans leur gestion des risques tout ce qui est gestion des risques climatiques”, explique-t-il. Par ailleurs, il distingue deux catégories. D’un côté, les risques physiques, comme les sécheresses en Tunisie ou les inondations en Afrique de l’Ouest. De l’autre, les risques de transition, liés notamment aux nouvelles exigences européennes, dont le mécanisme d’ajustement carbone aux frontières et le règlement sur la déforestation. Son exemple du cacao permet de comprendre rapidement où se situe le problème. Un exportateur qui ne peut pas démontrer que son produit respecte les exigences européennes risque de perdre ses clients. “Si je n’ai pas de client, comment est-ce que je peux payer le crédit que j’ai pris auprès de ma banque ?”, interroge-t-il. Le risque ESG devient alors un risque commercial, puis un risque financier. Les actifs eux-mêmes peuvent perdre leur valeur s’ils ne permettent plus de générer les revenus nécessaires au remboursement de la dette.
La banque, justement, n’a plus les yeux rivés uniquement sur les états financiers. Elle doit aussi regarder ce qui peut fragiliser le marché de l’entreprise. Dans le cacao ivoirien, cela peut aller jusqu’à la géolocalisation des plantations. L’objectif est de pouvoir tracer l’origine du produit et d’écarter les exploitations situées dans des zones ne respectant pas les règles de déforestation. “Les banques vont plus seulement regarder ce qu’on a fait, la performance financière, mais aussi la performance extra-financière”, souligne Gérard Sié Kambiré.
Reste alors une question: que faut-il réellement mettre sur la table ? C’est là que Salma Frioui, experte IFRS et reporting de durabilité, déplace le débat vers la donnée. Pour elle, le problème n’est pas forcément que les entreprises ne disposent d’aucune information ESG. Elles ont déjà leurs factures d’énergie, leurs données sociales, les questionnaires des donneurs d’ordre ou encore les éléments issus des certifications. “Le problème aujourd’hui, c’est comment transformer ces données ESG en une information financière qui est proportionnée, qui est fiable et qui est surtout orientée vers la décision”, explique-t-elle. Autrement dit, une donnée qui dort dans un fichier Excel ne vaut pas grand-chose pour un financeur si elle ne permet pas de comprendre le risque, la trajectoire de l’entreprise ou l’investissement à réaliser. “L’ESG devient bancable lorsqu’il est traduit en risque, en investissement, en trajectoire et en preuve”, résume-t-elle.
Pas question, pour autant, de demander aux PME exportatrices de reproduire les rapports des grands groupes. Salma Frioui propose plutôt un reporting minimum, construit autour de quelques blocs. L’activité et l’exposition de l’entreprise, l’énergie et le climat, les données sociales et opérationnelles, deux ou trois risques matériels et, enfin, la gouvernance et le plan de transition. Une PME pourrait ainsi documenter ses consommations d’électricité, de gaz ou de carburant, ses effectifs, ses accidents du travail, ses fournisseurs critiques ou encore les risques susceptibles de toucher directement sa production. Elle pourrait aussi fixer un objectif, par exemple une réduction de 30 % de sa consommation d’énergie, puis préciser les investissements nécessaires, le calendrier et les gains attendus. “La banque va financer une trajectoire, financer un projet”, insiste-t-elle. Le reporting ne servirait donc pas seulement à obtenir un crédit. Il pourrait également répondre aux demandes des clients, des donneurs d’ordre ou des bailleurs de fonds. Cette logique conduit Salma Frioui à défendre, en fin de panel, la création d’un “passeport ESG pour les PME”. Le principe : un format commun, proportionné et construit avec les banques, les bailleurs et les donneurs d’ordre, afin d’éviter que chaque financeur ou client réclame à l’entreprise un nouveau dossier.
Une fois le risque identifié et la donnée structurée, reste le nerf de la guerre: le financement! Habib Karaouli, PDG de CAP Bank, estime que le maillon le plus faible de la chaîne reste justement celui-ci. Il évoque plus de 2 000 milliards de dollars investis dans la finance durable à l’échelle mondiale, dont à peine 1 % orienté vers l’Afrique. Selon les chiffres avancés durant le panel, cette enveloppe resterait par ailleurs très concentrée sur quelques pays africains. Pour Karaouli, le problème est donc double : mobiliser davantage de capitaux et surtout faire en sorte qu’ils atteignent les entreprises qui en ont besoin. “La conformité a un coût et la question est : qui va assumer ce coût ?”, souligne-t-il, citant notamment les bilans carbone, les diagnostics et le suivi des recommandations.
Une entreprise qui arrive avec une démarche ESG structurée part toutefois avec un avantage. “Incontestablement, ce sont des facteurs positifs qui sont pris en compte” , affirme Habib Karaouli. Mais le banquier doit désormais composer avec une palette de risques plus large : évolution rapide des réglementations dans les pays de destination, changement climatique, tensions géopolitiques et fermetures de marchés. Il cite aussi les effets possibles du changement climatique sur certaines activités tunisiennes, notamment l’agroalimentaire et l’aquaculture. La hausse des températures de la Méditerranée devient ainsi, à ses yeux, un paramètre à intégrer dans l’évaluation d’un projet. Cette nouvelle donne change aussi le métier bancaire. “Les critères d’appréciation ont changé. C’est une question de veille”, résume-t-il. Une entreprise qui maîtrise déjà son exposition et dispose d’un référentiel clair bénéficie, selon lui, d’un ‘avantage favorable’ dans l’analyse et sera ‘servie avant les autres'”.
Pour sortir de cette logique où les PME doivent seules absorber le coût de leur mise à niveau, Habib Karaouli propose une ligne de financement à trois volets. Un premier consacré au renforcement des fonds propres, un deuxième aux crédits bonifiés d’investissement et un troisième au financement des études préalables, notamment les bilans carbone et diagnostics ESG. Une approche qui s’inspire, selon lui, du programme de mise à niveau tunisien lancé en 1996.
Le financement ne peut cependant pas se limiter à quelques entreprises déjà structurées. C’est précisément là que Riadh Naouar, Manager Upstream & Advisory Services FIG NWC chez IFC, élargit le débat. Il rappelle le rôle que peuvent jouer les banques régionales dans le financement du commerce et des exportations africaines, en prenant notamment l’exemple de Coris Bank, présente dans plusieurs pays du continent.
Pour lui, les PME exportatrices ne peuvent pas être considérées isolément. Une entreprise qui exporte peut dépendre de centaines, voire de milliers de petites entreprises en amont. “Il y a des PME qui sont liées à des chaînes de valeur. […] Toutes ces PME dans ta chaîne de valeur doivent se conformer”, explique-t-il.
Le problème devient alors celui de la donnée et du savoir. Les banques ont besoin d’informations suffisamment solides pour projeter les trajectoires climatiques de leurs portefeuilles. Or, ces données restent encore trop fragmentées dans plusieurs secteurs africains. Sans cette matière première, difficile de mesurer correctement le risque et donc de généraliser le financement vert.
D’où l’importance, selon Riadh Naouar, du rôle des donneurs d’ordre, des multinationales et des bailleurs. Les grandes entreprises qui imposent de nouveaux standards aux fournisseurs doivent aussi contribuer à leur transmission. “Les bailleurs, les donneurs d’ordre jouent un rôle important de vulgarisation”, estime-t-il, en prenant notamment l’exemple de la filière cacao.
Le financement de la transition passe donc aussi par le transfert de compétences. “L’accès au savoir est un élément clé”, insiste-t-il. L’enjeu n’est plus seulement de financer une PME ou mille PME, mais de pouvoir accompagner l’ensemble d’une chaîne de valeur.
Au terme du panel, les quatre intervenants livrent chacun leur solution. Riadh Naouar défend un écosystème réunissant régulateurs, financeurs, donneurs d’ordre et chaînes de valeur. Habib Karaouli revient sur sa ligne de financement à trois volets. Salma Frioui propose son “passeport ESG pour les PME”. Gérard Sié Kambiré, lui, revient au point de départ : les entreprises doivent apprendre à parler le langage des banques.
“Plus je comprends votre langage, je suis à même de vous satisfaire”, explique-t-il. Il appelle donc les PME à intégrer une véritable culture du risque, tout en demandant aux banques de jouer leur rôle dans cette mise à niveau. Car la chaîne ne peut pas fonctionner à sens unique : si l’entreprise doit prouver, mesurer et investir, le financement doit lui aussi être capable de suivre cette transformation.